有追索權無追索權差在哪?解析應收帳款承購、NR 型、風險歸屬、會計處理與應收帳款融資流程,協助企業融資前判斷適合方式。
目錄
有追索權無追索權是什麼?先理解應收帳款承購
企業提供商品或服務後,不一定能立即收到貨款。尤其 B2B 交易常有月結 30 天、60 天甚至更長的付款條件,企業雖然已經完成交易並產生應收帳款,現金卻仍在等待買方付款。
有追索權應收帳款承購是什麼?
有追索權應收帳款承購(With Recourse Factoring),是指企業將應收帳款轉讓給承購機構後,仍可能依契約保留一定的還款或回購責任。
例如買方帳款到期後未付款,而且符合承購契約約定的追索條件,承購機構可能要求賣方回購該筆應收帳款、返還預支款項,或依其他約定方式清償。
金管會的銀行辦理應收帳款承購業務規範指出,有追索權與無追索權應收帳款承購都屬於授信業務,其中有追索權的授信對象為應收帳款讓與者,也就是賣方;有追索權應收帳款承購若逾期達規範條件,其列報方式亦與賣方直接相關。
無追索權應收帳款承購是什麼?
無追索權應收帳款承購(Without Recourse Factoring)則是承購機構在契約約定範圍內承擔特定買方的信用風險。
若買方因信用惡化、破產或其他符合契約約定的信用事件而無法付款,承購機構原則上不能再就已承擔的信用風險向賣方追索。金管會規範也將無追索權承購的授信對象界定為應收帳款還款者,也就是買方。
這也是為什麼企業在搜尋「應收帳款 NR 型」時,經常會看到 Non-Recourse。NR 一般就是 Non-Recourse 的縮寫,用來表達無追索權概念。
但應收帳款 NR 型並不能直接理解為「帳款收不到都由承購機構負責」。
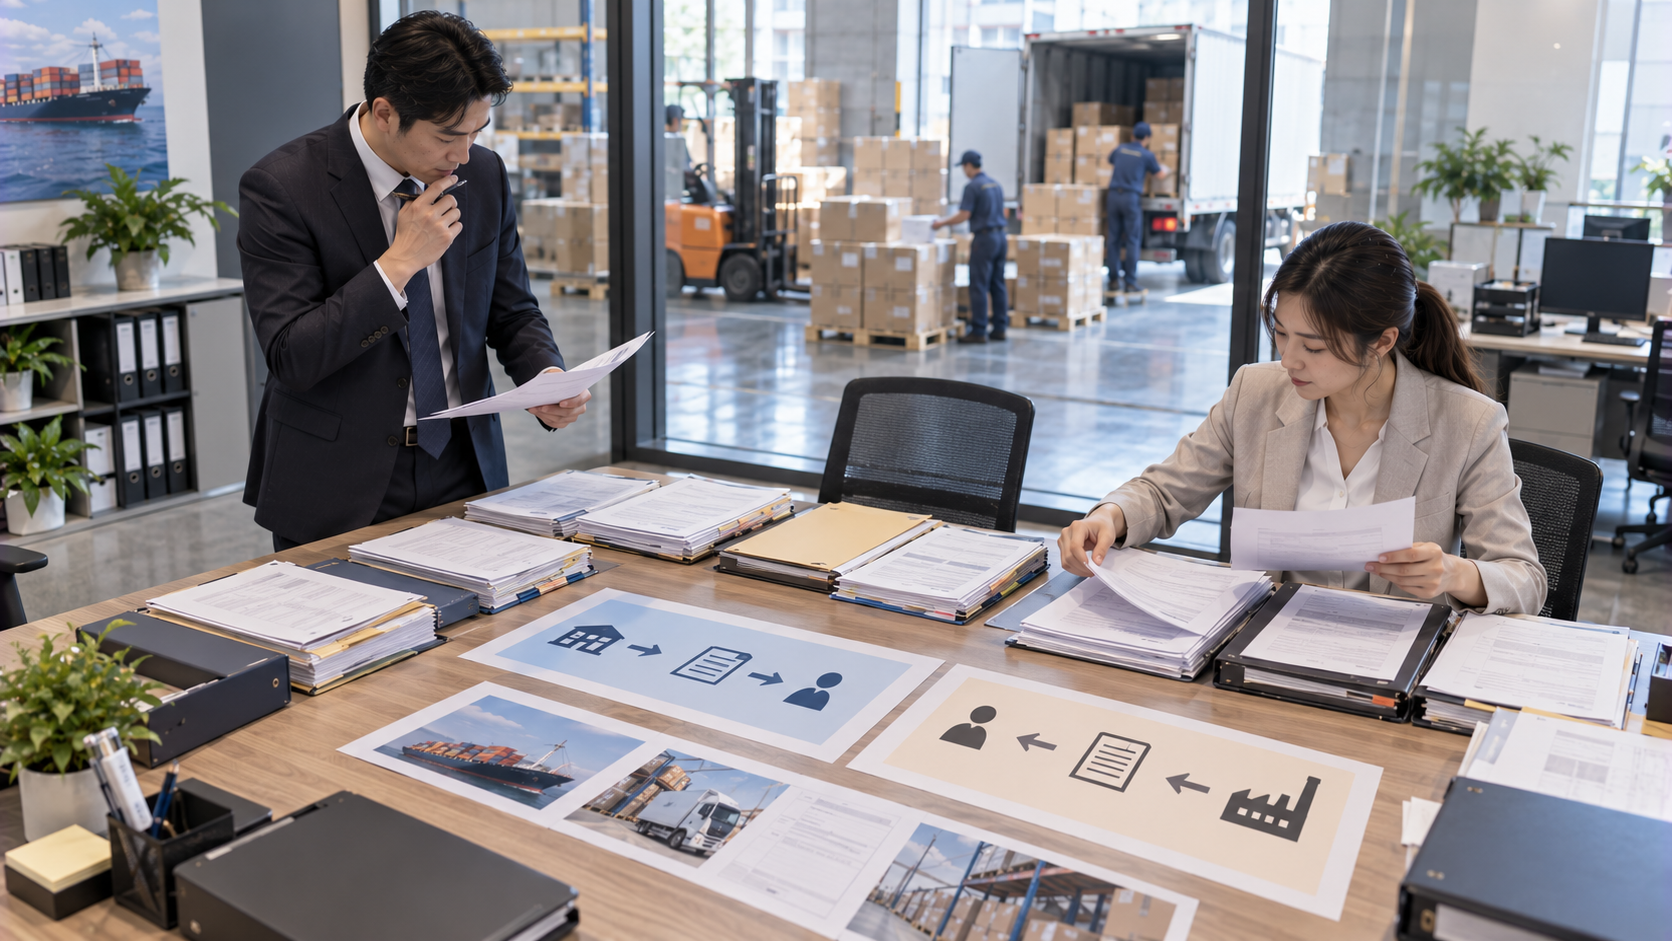
圖▲ 有追索權與無追索權的風險歸屬差異(圖/ChatGPT)
應收帳款有追索權無追索權差在哪?一次比較
企業評估應收帳款承購時,可以先從「信用風險由誰承擔」、「授信主要看誰」、「買方不付款後怎麼處理」三個方向比較。
| 比較項目 | 有追索權 | 無追索權 |
|---|---|---|
| 常見英文 | With Recourse | Without Recourse/Non-Recourse |
| 常見簡稱 | Recourse | NR |
| 買方信用風險 | 賣方仍可能依契約承擔追索責任 | 約定範圍內由承購機構承擔 |
| 金管會規範下授信對象 | 賣方 | 買方 |
| 買方未付款 | 符合追索條件時可能向賣方追索 | 屬承擔範圍的信用風險原則上不向賣方追索 |
| 商業糾紛 | 依契約與原交易處理 | 不代表退貨、折讓、瑕疵等風險全部轉移 |
| 評估重點 | 賣方信用、買方付款能力、帳款真實性 | 買方信用、帳款品質、承保/承購條件 |
| 企業應注意事項 | 追索觸發條件與回購義務 | 除外責任、買方額度與信用風險涵蓋範圍 |
表▲ 有追索權與無追索權應收帳款承購差異比較
銀行辦理應收帳款承購業務規範怎麼規定?
理解有追索權無追索權時,「銀行辦理應收帳款承購業務規範」是重要的官方參考依據。
依金融監督管理委員會公開規範,銀行辦理有追索權與無追索權應收帳款承購,均屬授信業務;有追索權者的授信對象為應收帳款讓與者,也就是賣方,無追索權者的授信對象則為應收帳款還款者,也就是買方。
這項差異會進一步影響銀行的風險評估、備抵呆帳、逾期放款列報等作業。例如規範指出,有追索權應收帳款承購的備抵呆帳以融資餘額為基準;無追索權則以承購餘額為基準。
無追索權不代表任何情況都不能追索
這是企業最容易誤解的地方。
假設買方單純因財務狀況惡化而無法付款,與買方主張「貨物規格不符,所以拒絕付款」,兩種情況的性質不同。
前者可能屬於買方信用風險;後者則可能屬於商業爭議。
因此,即使採用無追索權應收帳款承購,企業仍應確認契約中的「信用風險定義」、「除外事項」、「爭議帳款」、「回購義務」以及「買方額度」。不能只看到 Non-Recourse 或 NR,就認為所有未收款風險都已經完全轉移。
應收帳款還沒到期,也能提早評估週轉方式
對企業而言,應收帳款融資的核心目的之一,是處理「已經完成交易,但現金尚未回收」形成的資金時間差。
如果企業正在等待客戶月結款項,同時又有採購、薪資、下一批訂單或其他營運支出,就可以提早評估帳款是否具備融資條件。
Bznk 必可票必貼提供企業票據貼現與企業融資媒合服務。若企業交易後取得支票、票據,但距離兌現日仍有一段時間,可依實際交易與票據條件評估票據貼現,將未到期票據轉換為較早可運用的營運資金。
這與應收帳款承購並非完全相同的金融安排,因此企業應依手上的債權形式、付款工具與實際資金需求選擇適合方式。
已有未到期支票或企業週轉需求,可先評估票必貼融資方案與適用條件↓
應收帳款融資案例:先看交易條件,再決定風險怎麼分配
理解有追索權與無追索權後,企業更重要的是把概念放回實際交易情境。以下應收帳款融資案例僅為情境示意,用來說明判斷方式,不代表特定企業、銀行或承購機構的實際核准條件。
情境一:固定往來買方、付款紀錄穩定
假設製造業供應商長期供貨給固定企業客戶,雙方已有多年交易紀錄,每批貨品都有訂單、出貨及驗收資料,買方付款週期雖然較長,但過去付款狀況相對穩定。
此時企業若主要目的是縮短資金等待時間,可以同時詢問有追索權與無追索權方案,再比較成本、額度及風險分配。
若採有追索權方式,企業仍須評估:一旦買方延遲付款並符合追索條件,公司是否有足夠現金承擔回購或返還預支款的義務。
情境二:企業希望降低特定買方信用風險
另一種情況是企業有大量營收集中於少數買方,希望除了提早取得資金,也降低特定買方因信用事件無法付款造成的影響。
此時可以進一步了解應收帳款 NR 型,也就是 Non-Recourse 無追索權安排,確認承購機構願意承擔哪些買方信用風險。
不過,企業不能只問「是不是無追索權」,而應進一步確認承購額度、適用買方、信用事件定義、等待期間,以及商業糾紛是否屬於除外事項。若買方是因商品瑕疵、退貨或驗收爭議拒絕付款,就不能直接把它視為一般信用風險。
企業怎麼選有追索權或無追索權?
企業沒有必要把有追索權或無追索權簡化成哪一種一定比較好,而應從融資目的、買方品質及自身風險承受能力判斷。
如果企業只是希望提前取得營運資金,而且與買方往來穩定,可以比較有追索權方案的額度、成本與追索條件。若企業更在意買方信用風險,希望在符合契約約定的範圍內轉移特定信用風險,則可以進一步了解無追索權應收帳款承購。
企業至少應考慮以下五個問題:
- 這次融資主要目的是取得週轉金,還是同時希望移轉買方信用風險?
- 買方過去付款紀錄是否穩定?
- 單一買方占公司應收帳款比例是否過高?
- 如果發生追索,公司是否有能力返還預支款或回購帳款?
- 無追索權契約實際承擔哪些信用事件,又排除哪些交易爭議?
答案不同,適合的融資安排也可能不同。企業應以實際契約條件為準,而不是只比較「有追索權」與「NR」名稱。
圖▲ 企業依付款週期規劃應收帳款與營運資金(圖/ChatGPT)
簽約前檢查清單:不要只比較融資成本
應收帳款承購契約涉及債權轉讓、融資及風險分配,因此正式簽約前,企業應逐項確認條款,而不是只比較費率高低。
1. 確認「追索權範圍」
有追索權要了解什麼情況會啟動追索、多久未付款會要求處理,以及企業可能負擔哪些回購或清償責任;無追索權則應確認承購機構實際承擔哪些信用風險。
2. 確認「爭議帳款」
退貨、折讓、品質問題、未完成驗收、交易文件不完整或買賣雙方發生糾紛時,帳款是否仍符合承購條件尤其重要。
3. 確認「額度」
企業取得的承購額度不代表每一筆應收帳款都能以相同條件辦理,尤其無追索權安排可能涉及個別買方的信用額度。
4. 確認「費用與實際取得資金」
除了利率或融資成本,也要了解是否另有管理費、承購費或其他依契約計收的費用。
5. 確認「通知與付款流程」
應了解債權讓與後是否需要通知買方、買方應付款給誰,以及企業需要提供哪些交易證明。
6. 確認「會計與稅務處理」
應收帳款追索權會計處理不能只依產品名稱判定,企業應讓財會人員或專業會計師檢視完整契約。
這些項目確認清楚,才能真正比較不同應收帳款融資流程,而不是只看「可以融多少」與「費率多少」。
簽約前最後確認哪些事項?
企業在正式辦理前,可以把檢查重點濃縮成一份清單:
| 檢查項目 | 簽約前應確認內容 |
|---|---|
| 追索權 | 哪些情況可以向企業追索? |
| 信用風險 | 無追索權實際涵蓋哪些買方信用事件? |
| 商業糾紛 | 退貨、折讓、瑕疵、驗收爭議如何處理? |
| 承購額度 | 額度是依企業、買方或個別帳款核定? |
| 預支條件 | 可預支比例及撥款條件為何? |
| 費用 | 利息、承購費、管理費及其他費用如何計算? |
| 到期處理 | 買方逾期後多久開始進行後續程序? |
| 回購責任 | 哪些情況企業需要回購帳款? |
| 文件 | 發票、訂單、合約、出貨及驗收證明是否完整? |
| 會計處理 | 是否符合金融資產除列條件?應如何入帳? |
表▲ 應收帳款承購簽約前檢查項目
結論:先確認風險再選融資
有追索權無追索權的核心差異是買方信用風險如何分配。企業辦理應收帳款融資前,應確認追索條件、商業爭議、額度及會計處理;若已取得未到期支票,也可同步比較票據貼現方式,依實際現金流需求選擇適合方案。
常見問題(FAQ)
Q1:有追索權無追索權最大的差別是什麼?
A:最大的差別是買方未付款時的信用風險歸屬。有追索權方案在符合契約條件時,承購機構可能向賣方追索;無追索權則由承購機構在約定範圍內承擔特定買方信用風險。
Q2:無追索權代表買方不付款都不用負責嗎?
A:不是。無追索權主要涉及約定的買方信用風險,若未付款原因是退貨、商品瑕疵、折讓、驗收或其他商業糾紛,仍須依承購契約及原交易關係判斷。
Q3:應收帳款 NR 型是什麼?
A:NR 通常指 Non-Recourse,也就是無追索權。企業仍應確認實際契約中的信用風險承擔範圍、買方額度、除外事項及爭議帳款處理方式。
Q4:有追索權應收帳款承購比較容易申請嗎?
A:不能一概而論。是否承作及實際條件會受到企業信用、買方信用、交易真實性、帳款品質、付款紀錄及承購機構審核政策等因素影響。
Q5:無追索權的成本一定比較高嗎?
A:不一定,實際費用取決於買方信用、交易條件、承購期間、額度及承購機構的風險評估。企業應以取得的實際報價與契約條件比較。
Q6:應收帳款承購和應收帳款融資一樣嗎?
A:兩者概念相關但不宜完全畫上等號。應收帳款融資是較廣泛的資金融通概念;應收帳款承購則涉及應收帳款債權讓與及相關承購服務,實際法律關係須依契約判斷。
Q7:無追索權應收帳款一定可以從帳上除列嗎?
A:不一定。會計上是否能除列金融資產,仍須依適用會計準則及實際契約判斷風險與報酬是否移轉、是否保留控制等條件,不能只依「無追索權」名稱決定。
Q8:企業辦理應收帳款融資要準備哪些資料?
A:常見資料包括企業基本資料、買賣合約、訂單、發票、出貨證明、驗收資料及交易紀錄等,實際文件仍依銀行或承購機構要求為準。
Q9:手上已經拿到客戶支票,還需要做應收帳款承購嗎?
A:不一定。若企業已取得未到期支票,可以同步了解票據貼現等週轉方式,再比較應收帳款承購與票據融資的條件、成本及適用情境。
Q10:企業應該選有追索權還是無追索權?
A:應依企業融資目的、買方信用、帳款集中度、追索承受能力、成本及契約風險綜合判斷。若重點是提早取得營運資金,可比較不同融資條件;若希望同時移轉特定買方信用風險,則應進一步確認無追索權方案實際涵蓋的風險及除外事項。
立即諮詢
免費諮詢:05-2788678
展業處處長專線:0920-991708
線上客服LINE ID:@bznk
與我聯絡:我要留下聯絡方式
服務時間:平日10:00~17:00
(非服務時間歡迎加入官方LINE或網頁留言,如未接通我們將於營業時間內回覆)